
Se puede acertar con la empresa y equivocarse con la inversión.
Basta con pagar demasiado.
Por eso, antes de invertir, estimamos qué rentabilidad anual podría dar una acción durante los próximos cinco años desde el precio actual: cuánto ganará el negocio, qué dividendos repartirá y a qué valoración razonable podría cotizar al final del periodo.
El 12 % anual, en nuestro escenario central, es la referencia para estudiar nuevas inversiones.
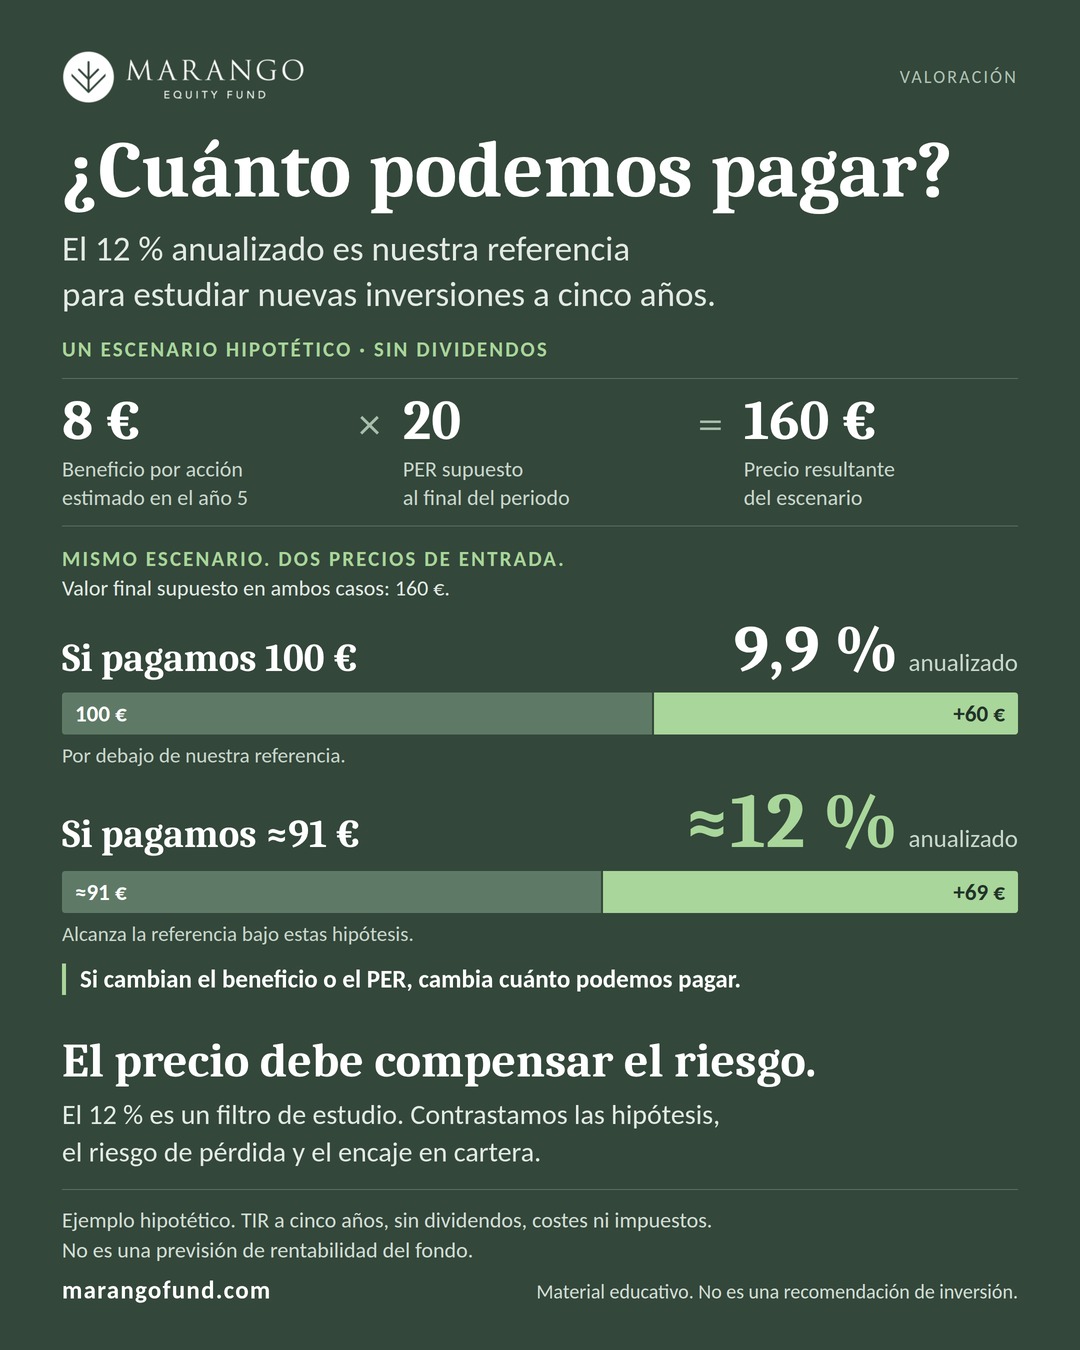
Un ejemplo hipotético lo muestra. Si una compañía gana 8 € por acción dentro de cinco años y el mercado la valora entonces a 20 veces beneficios, la acción cotizaría a 160 €. Comprarla hoy a 100 € daría en torno a un 9,9 % anual. Pagarla a unos 91 € elevaría la rentabilidad al entorno del 12 %.
El escenario es el mismo. Solo cambia el precio de entrada.
Y si cambian el beneficio o el múltiplo final, cambia cuánto podemos pagar.
El múltiplo es la hipótesis más traicionera, también en los mejores negocios.
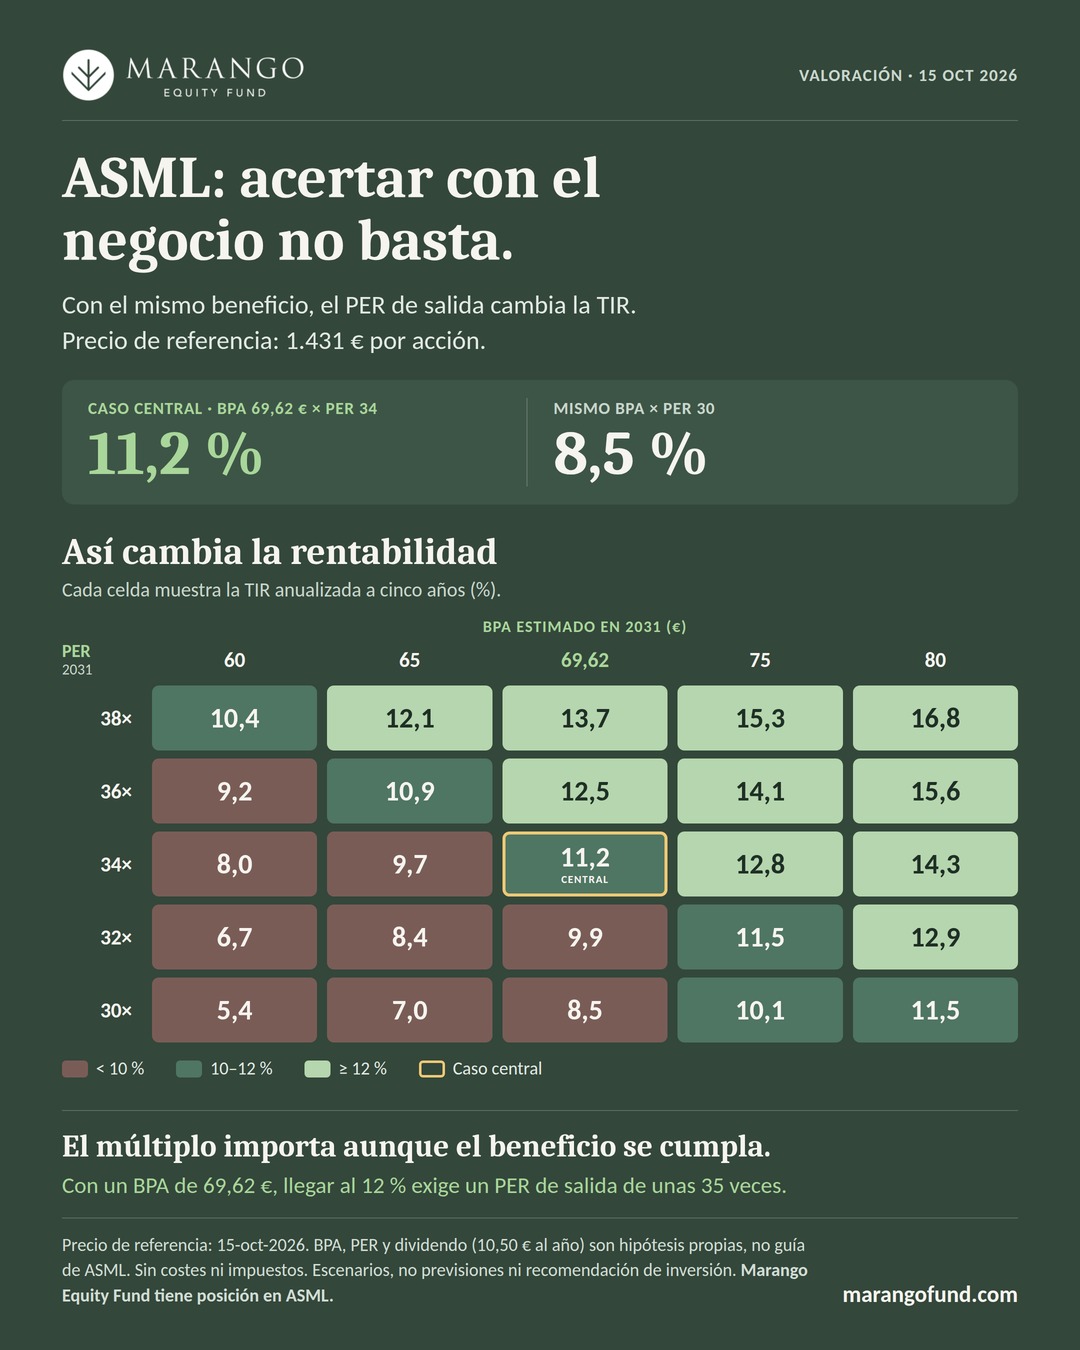
En nuestra carta anual pusimos a ASML como ejemplo de foso: es el único fabricante de las máquinas de litografía más avanzadas del mundo. Le hemos aplicado el mismo cálculo, con un precio de referencia de 1.431 € por acción (15 de octubre de 2026), un beneficio por acción estimado de unos 70 € en 2031 y 10,50 € de dividendo anual.
Si el mercado pagara entonces 30 veces beneficios, la rentabilidad rondaría el 8,5 % anual. A 34 veces, nuestro caso central, el 11 %. Para llegar al 12 % harían falta unas 35 veces.
El negocio puede cumplir lo que esperamos y la inversión quedarse corta si el múltiplo que pagamos hoy no se mantiene dentro de cinco años. En las compañías extraordinarias, la pregunta no es solo si seguirán creciendo. Es cuánto de ese crecimiento ya está en el precio.
Alcanzar un 12 % en una hoja de cálculo no basta. Lo difícil es sostener las hipótesis que lo producen. Por eso contrastamos el crecimiento, los márgenes, la inversión necesaria y la valoración final. Estudiamos cuánto podríamos perder si el negocio rindiera por debajo de lo previsto. Y medimos qué riesgo añade cada posición al conjunto de la cartera.
El 12 % es un filtro, no una promesa.
El cálculo ayuda a comparar oportunidades.
La decisión depende de que el negocio, el precio y el riesgo encajen.
Ejemplos con hipótesis propias y simplificadas: no son previsiones de la compañía ni de la rentabilidad del fondo, ni una recomendación de inversión. Rentabilidades anualizadas a cinco años, sin costes ni impuestos. Marango Equity Fund tiene una posición en ASML.